
Automatisch von KI übersetzt, Original lesen
FOKUS: Die Trends und Herausforderungen der europäischen Abbruchindustrie
19 November 2026
Der europäische Abbruchsektor entwickelt sich ständig weiter, da Infrastrukturinvestitionen, Stadterneuerung und zunehmend ehrgeizige Ziele der Kreislaufwirtschaft die Marktprioritäten neu gestalten.
Während die Aktivitäten von Land zu Land unterschiedlich sind, passen sich die Abrissunternehmen in der gesamten Region an strengere Umweltauflagen, Veränderungen bei den verfügbaren Arbeitskräften und rasante technologische Fortschritte an.
MARKTWERT
Laut dem Marktforschungsunternehmen IBISWorld wird der europäische Markt für Abbruch- und Baustellenvorbereitungsarbeiten im Jahr 2026 auf knapp 127 Milliarden Euro geschätzt, mit einer erwarteten jährlichen Umsatzwachstumsrate von 9,4 %.
Es handelt sich um einen großen, aber stark fragmentierten Sektor, der durch den alternden Gebäudebestand Europas, die Erneuerung der Infrastruktur und die zunehmend anspruchsvollen Anforderungen der Kreislaufwirtschaft begünstigt wird.
Während das gegenwärtige Wirtschaftsklima aufgrund der ständigen Schwankungen der Kraftstoffpreise und Zinssätze für erhebliche Volatilität auf allen Märkten sorgt, kann der Gesamtausblick für den Abbruchsektor in Europa (mit Ausnahme Großbritanniens) als vorsichtig optimistisch bezeichnet werden.
Das stärkste Wachstum dürfte im Bereich der spezialisierten Stilllegung, Infrastruktur, des selektiven Abrisses und der Materialrückgewinnung im Vergleich zum konventionellen Gebäudeabriss zu verzeichnen sein; allerdings besteht in Europa aufgrund des Bestands an älteren Gebäuden auch ein erheblicher Bedarf an Stadterneuerung.
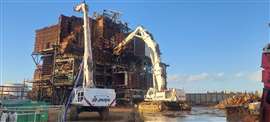 Das stärkste Wachstum dürfte unter anderem im Bereich der spezialisierten Stilllegung zu verzeichnen sein (Bild: Despe).
Nach Angaben der Europäischen Kommission wurden rund 85 % der Gebäude in der EU vor dem Jahr 2000 errichtet, während 75 % davon eine schlechte Energieeffizienz aufweisen.
Die Renovierungswellenstrategie der Kommission zielt darauf ab, bis 2030 35 Millionen Gebäude zu sanieren und damit möglicherweise neben umfassenderen Sanierungsmaßnahmen auch Chancen für Abbruchunternehmen in den Bereichen Entkernung, selektiver Rückbau und Materialrückgewinnung zu schaffen.
ABFALLRECYCLING
Laut dem Bericht der Europäischen Umweltagentur (EUA) mit dem Titel „Addressing the environmental and climate footprint of building 2025“ (Die Umwelt- und Klimabelastung des Bauwesens reduzieren) stammen mehr als 30 % des ökologischen Fußabdrucks der EU aus dem Gebäudesektor. Damit ist dieser der Sektor mit den größten Umweltauswirkungen.
Durch ihre Stilllegung entsteht der größte Abfallstrom in der EU nach Gewicht – Bau- und Abbruchabfälle machen mehr als ein Drittel des gesamten Abfalls in der Region aus.
Die gute Nachricht ist, dass die Deponierquote in der EU-27 insgesamt deutlich gesunken ist (von 23 % auf 16 % zwischen 2010 und 2020), obwohl die Gesamtmenge des erzeugten Abfalls weiter zugenommen hat.
Doch obwohl die Recyclingquoten hoch sind, wird der größte Teil des Materials zu minderwertigen Verwendungszwecken weiterverarbeitet, heißt es in dem Bericht, trotz des potenziell hohen Ressourcenwerts einiger CDW-Komponenten.
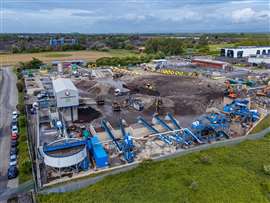 Waschanlage für Abfallrecycling in Blackpool, Großbritannien (Bild: CDE)
Natürlich variiert der Anteil der Bau- und Abbruchabfallverwertung und der Materialrückgewinnung innerhalb der EU erheblich und reicht von unter 10 % bis über 90 %. Die EU-Länder verwenden unterschiedliche Definitionen von Bau- und Abbruchabfall, was länderübergreifende Vergleiche erschwert.
Die Gemeinsame Forschungsstelle (JRC) der Europäischen Kommission hat kürzlich einen neuen Vorschlag für Kriterien zum Ende des Abfalls veröffentlicht. Dieser Vorschlag definiert, wann recycelte Materialien nicht mehr rechtlich als Abfall gelten und zu wiederverwendbaren Produkten werden – eine wichtige Initiative zur Erreichung der EU-Ziele für eine Kreislaufwirtschaft.
Die Reaktion der Industrie war jedoch nicht einhellig positiv. Ein Bündnis von Verbänden, darunter Aggregates Europe, Concrete Europe, EAPA, FEAD, FIR, Recycling Europe und FIEC, äußerte „erhebliche und schwerwiegende Bedenken“ gegen den Vorschlag.
Sie warnten davor, dass übermäßig komplexe Kriterien tatsächlich dazu führen könnten, dass weniger Materialien den Status „Ende des Abfalls“ erreichen, die Recyclingquoten sinken, mehr wiederverwendbares Material auf der Mülldeponie landet und weniger in Kreislaufwirtschaftsmodelle investiert wird.
Stattdessen schlagen sie vor, dass die EU-Kriterien als gemeinsame Grundlage oder Mindestsicherung dienen sollten, die es den einzelnen Mitgliedstaaten dennoch ermöglicht, ihre nationalen Systeme beizubehalten, die die lokalen geologischen, grundwasserbezogenen, klimatischen und umweltbedingten Gegebenheiten besser widerspiegeln.
 (Bild: Symbiot via Adobe Stock)
Ziel der EU ist es, bis 2050 klimaneutral zu werden, wie im Europäischen Green Deal, einem 2019 veröffentlichten politischen Fahrplan, dargelegt. Dies bildet die Grundlage für eine Vielzahl von Rechtsvorschriften zur Dekarbonisierung im Bau- und Abbruchgewerbe.
Diese Gesetzgebung fördert den selektiven Abbruch, die Materialtrennung und die sichere Entsorgung gefährlicher Stoffe, um die Wiederverwendung und das hochwertige Recycling zu unterstützen. Die Abfallrahmenrichtlinie sieht eine Verwertungsquote von 70 Gewichtsprozent für nicht gefährliche Bau- und Abbruchabfälle vor, wobei sowohl die Verfüllung als auch das Recycling einbezogen werden.
Weitere wichtige Maßnahmen kontrollieren grenzüberschreitende Abfalltransporte, verhindern, dass Schadstoffe wieder in recycelte Materialien gelangen, und legen Anforderungen an die Vermarktung von recycelten Materialien als Produkte fest.
PERSONALPROBLEME
Über die Herausforderungen im Personalbereich, die die Branche weiterhin plagen, wurde bereits viel gesagt, da sie mit einer alternden Belegschaft, dem Ausscheiden erfahrener Mitarbeiter aus dem Berufsleben und einem starken Wettbewerb um Arbeitskräfte aus anderen Branchen zu kämpfen hat.
Die Suche nach neuen Betreibern gestaltet sich zunehmend schwierig, da die Zahl der Erwerbstätigen in Europa sinkt.
Laut Eurostat sank das Verhältnis der 20- bis 64-Jährigen (d. h. der Erwerbsfähigen) zur Gesamtzahl der älteren Menschen (65 Jahre und älter) von 3,7 im Jahr 2005 auf 2,7 im Jahr 2025.
Und es gibt keinerlei Anzeichen dafür, dass sich dieser Abwärtstrend umkehren wird – tatsächlich könnte das Verhältnis bis 2100 sogar nur noch 1,5 betragen – was bedeutet, dass der Pool an Erwerbstätigen weiter schrumpfen wird.
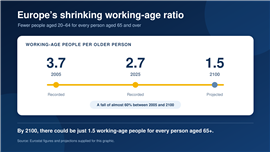 (Infografik: KHL)
Erschwerend kommt hinzu, dass das Interesse jüngerer Generationen an traditionellen Handwerksberufen nachlässt.
Dies ist zum Teil auf den starken Fokus der Gesellschaft auf höhere Bildung und die sich wandelnden Erwartungen und Einstellungen vieler junger Menschen in Bezug auf Arbeit und Karriereentwicklung zurückzuführen.
Gleichzeitig verschleiern veraltete Vorstellungen von Abrissarbeiten und auch von Neubauprojekten den zunehmend qualifizierten und technologieorientierten Charakter dieser Arbeit, was es schwieriger macht, neue Mitarbeiter zu gewinnen und das verlorene Wissen zu ersetzen.
Es besteht ein unzureichendes Bewusstsein für die breite Palette an Karrieremöglichkeiten, und in vielen Ländern gibt es nur begrenzte oder uneinheitliche Ausbildungs- und Weiterbildungswege.
Da erfahrene Abbruchfachleute der älteren Generationen – die verbliebenen Babyboomer und die ältesten Mitglieder der Generation X – in den Ruhestand gehen, steht die Branche nicht nur vor einem Mangel an Mitarbeitern, sondern auch vor einem ernsthaften Fachkräfteverlust.
Diese Menschen bringen jahrzehntelange praktische Erfahrung und fundiertes Wissen mit, daher sind Rekrutierung, Ausbildung und die Weitergabe von Fachwissen an die nächste Generation wichtiger denn je.
TECHNOLOGIEINNOVATION
Die Einführung neuer Technologien wird weithin als Antwort auf die Herausforderungen der europäischen Abbruchindustrie angesehen.
Dazu gehören hochautomatisierte Anlagen, emissionsarme Maschinen und digitale Lösungen, die entwickelt wurden, um dem Mangel an Bedienpersonal, dem Kostendruck, den Zielen des zirkulären Abbruchs und den verkürzten Zeitplänen zu begegnen.
Bis zu vollständig autonomen Maschinen der für große Abbruchprojekte benötigten Größe ist es zwar noch ein weiter Weg, aber Bagger werden zunehmend mit fortschrittlichen Steuerungssystemen, Geofencing, Näherungssensoren und Bedienerassistenzsystemen ausgestattet.
Diese Funktionen verbessern die Genauigkeit und steigern die Produktivität, indem sie den Bedienern ein effizienteres Arbeiten ermöglichen. Sie erhöhen außerdem die Sicherheit auf der Baustelle (und in der näheren Umgebung), indem sie den Betrieb innerhalb definierter Grenzen halten und Bewegungen im Arbeitsbereich erkennen.
Europa ist auch Vorreiter bei saubereren Bau- und Abbruchstellen. Norwegen und die Niederlande beweisen, dass emissionsfreie Baustellen technisch machbar und effektiv sind.
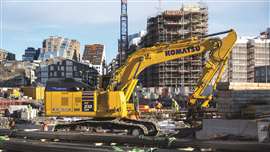 Elektrobagger im Einsatz auf einer Baustelle in Oslo, wo emissionsarme Geräte vorgeschrieben sind (Bild: Komatsu)
Höhere Gerätekosten, fehlende Ladeinfrastruktur und begrenzte Einsatzmöglichkeiten bei anspruchsvollen Anwendungen, einschließlich Abbrucharbeiten, stellen jedoch einige Hindernisse für die Einführung emissionsarmer Maschinen dar, unabhängig davon, ob diese mit Strom, Wasserstoff, HVO (hydriertem Pflanzenöl) oder anderen alternativen Kraftstoffen betrieben werden.
Und schließlich wird an vorderster Front der Entwicklungen im Recyclingbereich KI-gesteuerte Technologie eingesetzt, um neue Wege zur Verbesserung der Materialrückgewinnung zu schaffen.
Ein Beispiel hierfür ist das EU-finanzierte Projekt DISCOVER, das die Bau- und Abbruchbranche revolutionieren will. Es kombiniert Robotik, KI und kontinuierliches Scannen, um detaillierte Gebäudemodelle zu erstellen, die dazu beitragen, den Ressourceneinsatz zu optimieren, die Umweltbelastung zu reduzieren und eine Kreislaufwirtschaft im Bauwesen zu fördern.
Durch die Identifizierung aller wiederverwertbaren und wiederverwendbaren Materialien verspricht das Projekt, Abrissbaustellen in „Materialbanken“ zu verwandeln, in denen Abfall zu einem wertvollen Rohstoff wird und nicht auf der Mülldeponie landet.
ABSCHLUSS
Der Wandel hin zu Kreislaufwirtschaft im Bauwesen verändert die Rolle des Abrisses in Europa, unterstützt durch Gesetze und neue Technologien.
Der Fokus liegt verstärkt auf dem Erhalt des Wertes von Gebäuden, Bauteilen und Materialien, was eine selektive Demontage, Wiederverwendung und ein hochwertigeres Recycling fördert, anstatt einfach nur die Baustellen zu räumen.
Für Abbruchunternehmen ergeben sich dadurch Möglichkeiten, sich auf die Materialrückgewinnung zu spezialisieren, gleichzeitig erfordert dies aber auch eine detailliertere Planung, Sortierung und Zusammenarbeit mit Planern und Auftraggebern.
Auf der anderen Seite stellen die schrumpfende Bevölkerung und das geringe Interesse an diesem Gewerbe Probleme für eine Branche dar, die auch in Zeiten der Infrastrukturerneuerung und Stadterneuerung bestehen bleiben wird.
KONTAKTIEREN SIE DAS TEAM