
Articolo tradotto da AI, leggi l'originale
D&RI100: le più grandi imprese di demolizione al mondo
01 dicembre 2025
Mentre i mercati globali continuano a cambiare, il D&RI100 2025 rivela un settore che ha dovuto far fronte all'aumento dei costi, alle pressioni normative e all'attività edilizia irregolare nel 2024.
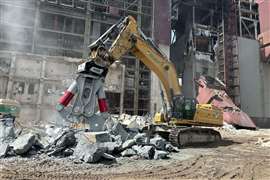
 Foto: Liberty Industrial
Mentre i mercati globali continuano a cambiare, il D&Ri100 del 2025, che riporta il fatturato del 2024, mostra che le principali imprese di demolizione al mondo hanno aumentato complessivamente i loro ricavi a 8,98 miliardi di dollari, con un aumento dell'8,2% rispetto agli 8,29 miliardi di dollari del 2023.
Questa crescita si è verificata nonostante l'aumento dei costi, le pressioni inflazionistiche e l'attività edilizia irregolare, evidenziando la resilienza del settore, l'adattabilità operativa e la capacità di rispondere alle mutevoli esigenze, nonostante le prestazioni diverse tra le singole aziende.
Resilienza del settore delle demolizioni
L'aumento di quasi 690 milioni di dollari nel fatturato complessivo dimostra come le principali aziende di demolizione abbiano saputo sfruttare con successo le opportunità strategiche nonostante le più ampie sfide del mercato.
Sebbene l'attività edilizia globale abbia subito un rallentamento in regioni chiave, la crescita complessiva del settore riflette il suo ruolo essenziale nel rinnovamento delle infrastrutture, nella riqualificazione urbana e nelle pratiche di costruzione sostenibili.
Gli appaltatori nordamericani hanno continuato a beneficiare della forte spesa del settore pubblico, anche se resta da vedere se questa tendenza durerà.
Nel frattempo, le aziende europee continuano ad adattarsi alle normative ambientali più severe e ai requisiti di sostenibilità.
Anche i mercati emergenti in Asia e Sud America hanno registrato una domanda crescente, trainata dall'espansione industriale e dall'urbanizzazione.
differenze regionali
L'Europa rimane il maggiore contributore regionale, rappresentando il 50,22% del fatturato totale del 2024, anche se va sottolineato che questa cifra ha subito fluttuazioni negli ultimi anni ed è al livello più basso dal 2023.
Aziende come Ferraro Group (Germania), Hagedorn Unternehmensgruppe (Germania) e Max Wild (Germania) sottolineano l'attenzione della regione verso demolizioni tecnologicamente avanzate e rispettose dell'ambiente.
Gli investimenti nel riciclo dei materiali, nei macchinari a basse emissioni e nei servizi di analisi strutturale hanno posizionato le imprese europee come leader nelle pratiche di demolizione sostenibile. Nel frattempo, la mancanza di normative in Nord America fa sì che le loro controparti non siano così lontane da questo traguardo.
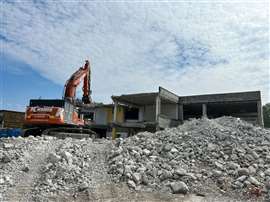 Foto: Max Wild
Negli ultimi anni il Nord America è rimasto sostanzialmente stabile in termini di rappresentanza nella top 100, ed è ciò che riscontriamo qui.
Le aziende della regione contribuiscono per il 42,53% al totale del 2024, supportate da programmi infrastrutturali federali e progetti pubblici su larga scala.
Aziende statunitensi come North Star, Penhall e Brandenburg Industrial Service Co sono un esempio dell'attenzione del settore sia verso le grandi demolizioni industriali sia verso i lavori finanziati dal governo.
C'è anche una nuova entrata da parte della Integrated Demolition, con sede in California, che si piazza direttamente al 25° posto.
Anche gli appaltatori canadesi, tra cui Priestly Demolition e Murray Demolition, hanno mantenuto solide prestazioni nonostante le fluttuazioni del mercato regionale.
Il resto del mondo ha rappresentato il 7,27% del fatturato totale, riflettendo le opportunità emergenti in mercati come il Sud America e l'Asia.
Aziende come la cilena Flesan e la brasiliana Fabio Bruno Construcoes stanno traendo profitto dalle chiusure industriali e dall'espansione urbana, spesso integrando nelle loro attività tecnologie avanzate di sicurezza e di rilevamento dell'amianto.
Anche il Grupo Mitre, con sede in Argentina, è una new entry nella regione, posizionandosi tra le prime 80.
Altrove, ci sono due nuove aziende con sede in Russia nella lista, con Volgaspectory (35) e Likvidator (68) che hanno entrambe registrato ottimi risultati nel 2024.
Cambiamenti notevoli
Il 2024 ha visto diverse aziende registrare una crescita notevole. Max Wild è balzata del 39,9%, raggiungendo i 274,4 milioni di dollari.
MGL Demolition nel Regno Unito ha registrato un aumento del 60,8%, che riflette la diversificazione strategica e la modernizzazione della flotta.
Negli Stati Uniti, la Dickson Company ha orientato con successo la propria attività verso contratti finanziati a livello federale e statale, registrando un aumento del fatturato del 66,4%.
Al contrario, alcune aziende hanno dovuto far fronte a difficoltà dovute a ritardi nei progetti o a maggiori costi operativi. Tra i cali più significativi si annoverano Keltbray (-9,5%) e Brandenburg Industrial Service Co (-10,8%), a dimostrazione delle persistenti difficoltà nel bilanciare la scala operativa con la volatilità del mercato.
Tuttavia, alcuni risultati devono essere considerati aneddotici a causa della mancanza di dati, il che significa che sono state necessarie delle stime.
Prospettive per il settore delle demolizioni
Nonostante le pressioni inflazionistiche, molti appaltatori sono riusciti a mantenere o migliorare la redditività attraverso la selezione strategica dei progetti, l'efficienza operativa e l'adozione di tecniche di demolizione sostenibili.
La continua crescita del settore segnala una solida domanda di servizi di demolizione, in particolare nel rinnovamento delle infrastrutture, nella riqualificazione urbana e nell'edilizia ecosostenibile.
Guardando al futuro, si prevede che gli appaltatori diversificheranno ulteriormente i portafogli di progetti, investiranno nella modernizzazione della flotta ed espanderanno i loro servizi nei mercati emergenti.
Con l'accelerazione dell'urbanizzazione in Asia e Sud America e l'inasprimento delle normative sulla sostenibilità in Europa, il settore è ben posizionato per combinare competenza tecnica e tutela ambientale, assicurando il suo ruolo fondamentale nell'ecosistema edile globale.
Tuttavia, come dimostrano le recenti classifiche, un aumento dei ricavi potrebbe essere più un segno di resilienza che di prosperità. Ciononostante, il settore ha registrato una solida performance nel 2024, con prospettive di crescita continua nell'anno a venire.
Nota: il numero completo di D&RI100 sarà pubblicato nel numero del quarto trimestre di D&RI.
CONVERSIONE :
I tassi di cambio utilizzati per convertire le valute nazionali in dollari statunitensi derivano da una media mobile quinquennale tra il 2020 e il 2024.
ORIGINE DEI DATI :
D&Ri invita e accoglie con favore tutti gli appaltatori di demolizioni in tutto il mondo a fornire dati sul fatturato per d&ri100 e la maggior parte delle cifre citate provengono da questo metodo.
Altri provengono da stime ragionevoli ricavate da siti web aziendali o finanziari o da altre fonti online del settore delle demolizioni.
VUOI ESSERE INCLUSO?
Sebbene la classifica di quest'anno sia già stata pubblicata, D&Ri desidera incoraggiare gli appaltatori di tutto il mondo a inviarci i dati sul fatturato del 2024, per aiutarci a costruire un quadro più ampio e dettagliato del mercato globale delle demolizioni, in modo da poter offrire una visione più approfondita agli appaltatori di tutto il mondo.
Per ricevere il modulo di iscrizione per il concorso d&ri100, si prega di contattare [email protected]. Per ovvi motivi non potremo aggiungere iscrizioni all'elenco della nostra rivista cartacea D&Ri, ma saremo lieti di curare la nostra versione online.
Non esitate a comunicarci se i dati della vostra azienda sono inesatti e li aggiorneremo online.
CONNETTITI CON IL TEAM