
Automatisch von KI übersetzt, Original lesen
Warum größer bei Baumaschinen nicht immer besser ist
01 Mai 2026
 Bild: thanarak über AdobeStock
In etablierten Branchen erwartet man von Skaleneffekten bessere Margen, schnelleres Wachstum und größere Stabilität. Doch wie eine aktuelle Analyse des abcg-Beraters Alan Berger nahelegt, treffen diese Annahmen im Bereich Baumaschinen nicht zu – was Zweifel daran aufkommen lässt, ob eine größere Konsolidierungswelle tatsächlich bevorsteht.
Rein theoretisch müsste sich der Baumaschinensektor konsolidieren. Es handelt sich um eine etablierte, aber wachsende Branche, geprägt von wirtschaftlichen und technologischen Zwängen, die typischerweise Größe belohnen und den Markt allmählich verengen. Die Realität sieht jedoch komplexer aus. Trotz aller Aufsehen erregenden Übernahmen, strategischen Neuausrichtungen und Produktentwicklungen der letzten 15 Jahre ist die Branche nach wie vor fragmentiert – fast dreimal so stark wie der Markt für Landmaschinen.
Plus ça change
An sichtbaren Veränderungen mangelte es nicht: Chinesische OEMs haben die Spitzenpositionen der KHL-Liste erreicht, alternative Antriebe haben sich weiterentwickelt und vernetzte Produkte sind zum Standard geworden. Doch trotz dieser Entwicklungen blieb die zugrundeliegende Struktur ungewöhnlich stabil. Der kombinierte Marktanteil der zehn größten OEMs liegt seit über einem Jahrzehnt bei knapp über 60 %. Dieser Kontrast zwischen sichtbarer Dynamik und struktureller Widerstandsfähigkeit verleiht den jüngsten Fragen rund um einen möglichen Verkauf von Wacker Neuson und Genie neue Relevanz. Ist dies ein Zeichen für den Beginn einer neuen Konsolidierungsphase in der Branche oder lediglich eine Neuauflage einer alten Geschichte?
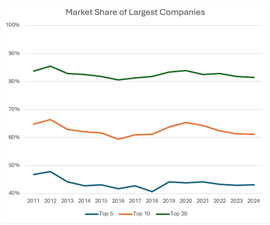 Quelle: abcg
Um die Diskussion über Spekulationen hinaus zu führen, initiierte abcg eine Studie, die langfristige Trends von kurzfristigen Gerüchten trennen sollte. Wir kombinierten öffentliche Finanzberichte mit Daten der KHL Yellow Table und von Off-Highway Research (OHR) und bewerteten die Ergebnisse mit dem Fachwissen des erfahrenen Expertenteams von abcg™. Ziel war es nicht, den nächsten Deal vorherzusagen, sondern eine strategischere Frage zu beantworten: Was – wenn überhaupt etwas – macht eine Konsolidierung wahrscheinlich unausweichlich?
Das Versprechen der Skalierung
Die Konsolidierung in dieser Branche erfolgt auf zwei Wegen: Unternehmen kaufen andere auf (z. B. John Deere kauft Wirtgen) oder sie verlassen den Markt (z. B. Volvo schließt Rokbak). Fusionen und Übernahmen sind jedoch keine eigenständige Strategie. Sie stellen ein großes Engagement dar, das mit Integrationsrisiken, Ablenkungen und einer mehrjährigen Amortisationszeit einhergeht. Ungeachtet der formulierten strategischen Gründe orientieren sich Transaktionen häufig an festgelegten Wertschöpfungszielen. Dazu gehören eine strukturell höhere Rentabilität, schnelleres Wachstum und/oder eine geringere Volatilität über den Konjunkturzyklus hinweg. Wir haben diese „Skalierungsversprechen“ anhand der verfügbaren Daten überprüft.
Beginnen wir mit der Rentabilität, dem häufigsten Argument für Konsolidierungen in kapitalintensiven Branchen. Die Idee ist einfach: Mehr Einkaufsmacht, mehr Einfluss im Vertriebskanal und Skaleneffekte sollten zu höheren Margen führen. In der Theorie klingt das gut, doch als wir einen 10-Jahres-Datensatz mit operativen Margen von OEMs mit einem Jahresumsatz von über einer Milliarde US-Dollar erstellten und die Effekte des langfristigen Branchenwachstums und des Konjunkturzyklus herausrechneten, fanden wir keinen Zusammenhang zwischen Unternehmensgröße und operativer Marge. Hohe Margen gibt es in verschiedenen Größenordnungen, aber auch niedrige Margen.
Wenn Größe nicht immer höhere Margen bedeutet, so doch vielleicht Dynamik. Größere Unternehmen verfügen tendenziell über breitere Vertriebsnetze und solidere Bilanzen (Vorteile, die sich eigentlich in schnellerem Wachstum niederschlagen sollten). Doch auch unter Berücksichtigung konjunkturbereinigter Kennzahlen für Absatzmengen und Umsatz fanden wir keinen signifikanten statistischen Zusammenhang zwischen Unternehmensgröße und Wachstumsrate. Wir testeten auch die These, dass größere OEMs weniger anfällig für Konjunkturschwankungen sind (dank einer größeren installierten Basis und damit höherer Aftermarket-Umsätze). Auch hier sagte die Unternehmensgröße keine stabileren Margen voraus.
Was treibt die Leistung wirklich an?
Eine Beziehung stach besonders hervor: Schnelleres Wachstum geht tendenziell mit höherer Volatilität einher. Anders ausgedrückt: Wachstum ist oft eine bewusste Entscheidung, und Entscheidungen bringen Kompromisse mit sich. Häufig ist es die Dynamik der Führungsebene, die Wachstum, Rentabilität und Stabilität stärker beeinflusst als die Unternehmensgröße. Das ist ermutigend, denn es deutet darauf hin, dass mehr OEMs durch gezielte Umsetzung und Portfolioentscheidungen Wert schaffen können, nicht nur durch den risikoreicheren Weg großer Fusionen und Übernahmen.
Natürlich wird es weiterhin Fusionen und Übernahmen geben. OEMs tätigen Akquisitionen, um Produktlücken zu schließen oder ihre Kompetenzen aus klaren strategischen Gründen zu erweitern. Familienunternehmen werden sich weiterhin zurückziehen, wenn sich die Nachfolge, der Kapitalbedarf oder die Risikobereitschaft ändern. Und manchmal auch einfach, weil sich eine unwiderstehliche Gelegenheit bietet. Unsere Analyse stützt jedoch nicht die Annahme einer raschen Konzentration der Branche, nur weil „Größe den Ausschlag gibt“. Für Führungskräfte rückt dies die Prioritäten in den Vordergrund. Die entscheidende Frage lautet weniger „Wen sollten wir kaufen?“, sondern vielmehr „Was würde unsere Leistung unabhängig von der Größe verbessern?“ In einem Sektor, dessen Struktur weitgehend statisch ist, erzielt man einen nachhaltigen Wettbewerbsvorteil – so banal es auch klingen mag – durch die Beherrschung der Grundlagen: disziplinierte Strategie und operative Umsetzung. Der Baumaschinenmarkt wird daher voraussichtlich noch Jahre fragmentiert bleiben, auch wenn es weiterhin gelegentlich Schlagzeilen wie „Firma A kauft Firma B!“ gibt.
Alan Berger ist geschäftsführender Gesellschafter des Off-Highway-Beratungsunternehmens abcg.
KONTAKTIEREN SIE DAS TEAM